El País informó el 29 de septiembre que durante la jornada previa el peso llegó momentáneamente a la zona de 18 unidades por dólar en el mercado. Esa referencia de mercado no es la cotización que recibirá cualquier productor ni equivale al tipo de cambio FIX de Banxico. Para una unidad agrícola, el efecto depende de los contratos, la moneda de facturación y la fecha de pago de sus compras o ventas.
En la agricultura, el efecto cambiario depende de la moneda en que se pactan ingresos y gastos. Una factura en dólares puede requerir más pesos al pagarse, mientras que una exportación puede generar una conversión distinta al cobrarse. Son efectos posibles, no pérdidas o ganancias verificadas para todas las parcelas. El resultado varía con los contratos, las fechas de pago y la composición de costos de cada empresa.
La moneda de los contratos determina la exposición
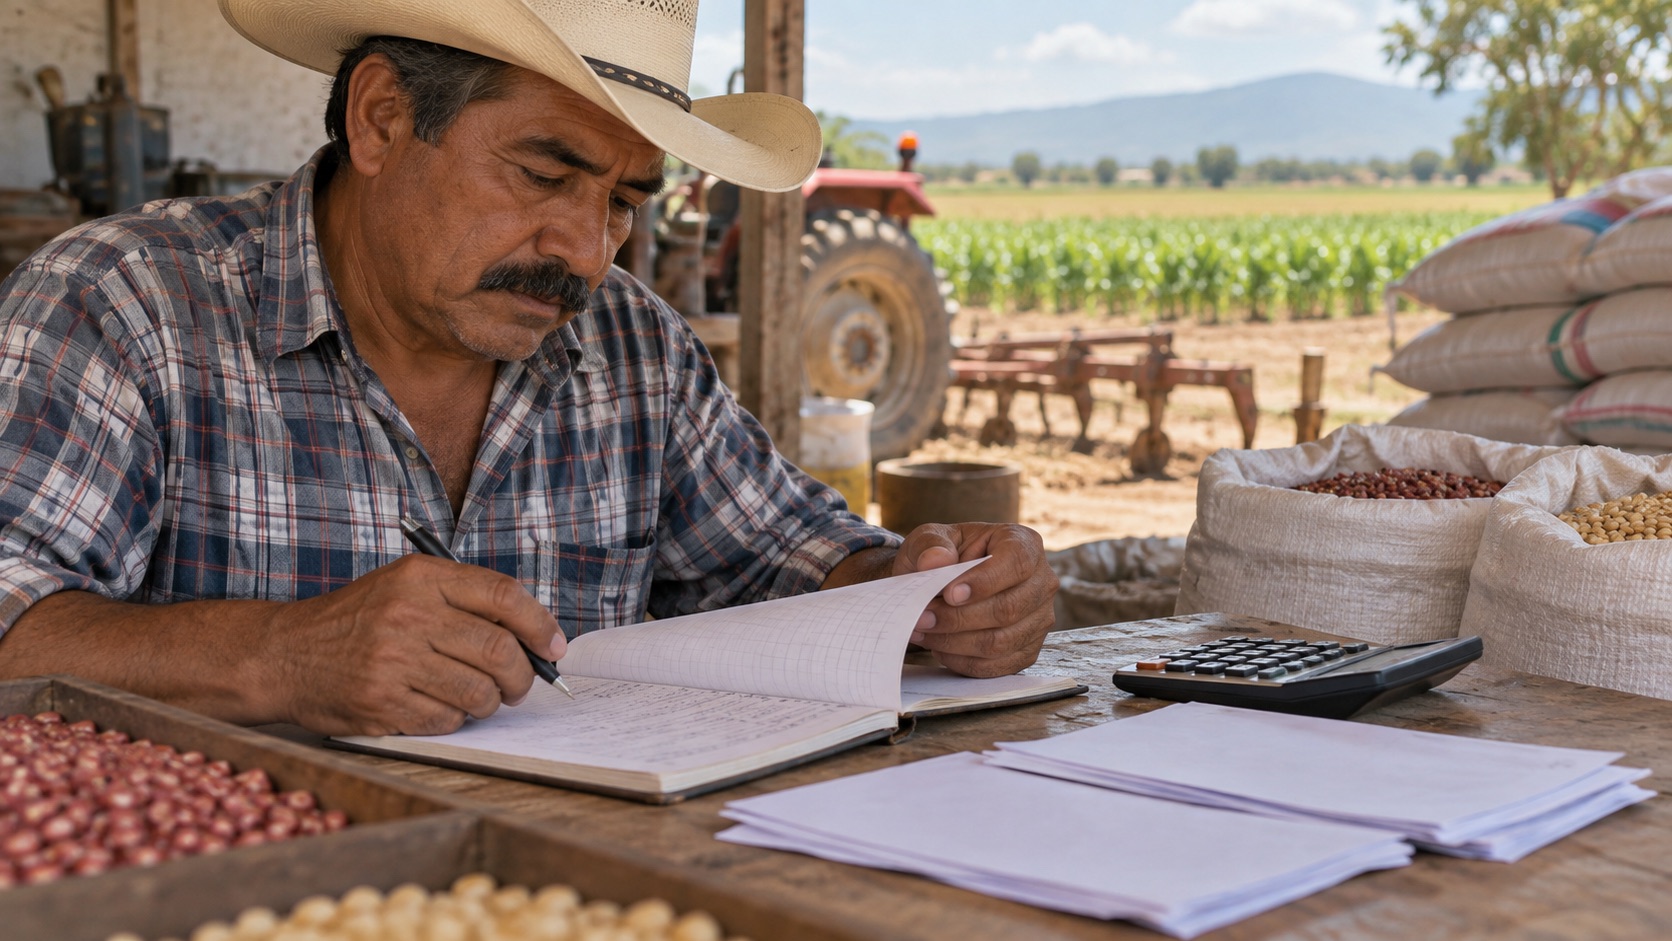
La exposición cambiaria puede identificarse mediante la relación de compromisos por moneda. Proveedor o comprador, cantidad, fecha de pago y mecanismo de conversión muestran dónde podría aparecer una diferencia presupuestaria. Las cotizaciones sujetas a actualización también forman parte de esa revisión. Incluso una compra pagada en pesos puede cambiar si su proveedor ajusta el precio con referencia al dólar, según las condiciones pactadas.
Después se puede construir una comparación de escenarios. Supongamos, únicamente como ejemplo, una compra de mil dólares: a diecisiete pesos costaría diecisiete mil; a dieciocho, dieciocho mil, antes de comisiones o cargos. La diferencia sería de mil pesos. Este ejercicio no pronostica la siguiente cotización. Sirve para reconocer cuánto dinero adicional requeriría una compra si el tipo de cambio utilizado al pagar fuera distinto del presupuestado.
El mismo cálculo debe hacerse con ventas denominadas en dólares. Un ingreso mayor al convertirlas a pesos puede coincidir con gastos también más altos. Para evaluar el margen, conviene poner ingresos y egresos en una misma moneda y usar supuestos explícitos. Si se compara la venta con un tipo de cambio y el costo con otro elegido por conveniencia, el resultado puede parecer rentable sin representar la situación de la empresa.
Compras oportunas y efectivo disponible
El inventario y las necesidades del siguiente periodo permiten evaluar la conveniencia de adelantar compras. La anticipación requiere efectivo, espacio y conservación adecuada, además de una fecha de uso definida. Un movimiento del dólar puede modificar la comparación económica, pero no determina por sí solo la cantidad necesaria de un material. La adquisición debe relacionarse con el manejo del cultivo y con el costo completo de mantener existencias.
Solicitar varias cotizaciones permite explorar alternativas. Conviene preguntar por vigencia, moneda de facturación, condiciones de entrega y cargos de conversión. Cuando se evalúe un producto sustituto, su pertinencia debe revisarse con asesoría técnica. Cambiar un insumo únicamente para reducir la factura puede alterar el manejo del cultivo. La búsqueda de ahorro funciona mejor cuando el productor conserva claridad sobre qué necesita y qué está recibiendo realmente.
Los compromisos de pago requieren atención adicional. Una deuda en dólares y un ingreso exclusivamente en pesos pueden crear una diferencia presupuestaria si cambia la conversión. Quien tenga esa situación debe revisar fechas, condiciones y escenarios con su responsable financiero. No existe una cobertura apropiada para todos los casos: las herramientas tienen costos y requisitos. La identificación de esa exposición precede a cualquier decisión sobre herramientas financieras y requiere valorar su pertinencia para la operación.
En las ventas, el momento de conversión y los cargos asociados influyen en el importe que recibe el productor. Las condiciones escritas, la cotización aceptada y los comprobantes aportan claridad al cobro. Un acuerdo verbal puede dejar dudas cuando cambian las expectativas de las partes. En una organización agrícola, una plantilla común de presupuestos facilita comparar propuestas y entender cómo se calcula el ingreso de cada operación.
La evaluación de una compra o venta próxima bajo distintos escenarios de conversión permite conocer su efecto sobre el efectivo disponible. Esos cálculos describen posibilidades y no constituyen un pronóstico de la moneda. Aunque los conflictos globales y las decisiones financieras internacionales quedan fuera del control de la parcela, los contratos, las cotizaciones y el registro de costos permiten reconocer la exposición y ajustar la planificación del ciclo.
Fuentes y alcance
Los hechos se atribuyen a las publicaciones enlazadas. Las propuestas de gestión son orientación editorial y requieren revisión según cada operación.