Dos cosechas en una misma conversación
La Secretaría de Agricultura informó el 15 de octubre que los incentivos al maíz blanco del ciclo primavera-verano 2025 alcanzaban un avance nacional de 99.8% en la atención de beneficiarios. El anuncio tiene especial interés para Michoacán y Guanajuato, donde cobrar la cosecha también significa preparar la siguiente. Según la dependencia, se habían destinado 2,143 millones de pesos a 39,017 productores. [1] El porcentaje mide atención, no cosechas.
El comunicado refiere la revisión de 159 expedientes y el seguimiento de 32 casos con problemas bancarios o documentales. Son cantidades distintas: una corresponde a los asuntos revisados y otra a incidencias que requieren atención. La información procede de la propia autoridad; documenta su reporte de avance, sin sustituir la comprobación del pago correspondiente a cada persona. [1]
La misma comunicación aborda la comercialización del ciclo primavera-verano 2026. Agricultura anunció una estrategia con compras consolidadas, seguros, coberturas e incentivos, además del compromiso de asegurar un mínimo de 6,000 pesos por tonelada para productores del Bajío. También señaló que los estados podrían complementar el monto según sus atribuciones y disponibilidad presupuestaria. El alcance anunciado es regional, no un precio obligatorio para cualquier operación nacional. [1]
En esta conversación se cruzan dos calendarios. Los incentivos reportados corresponden a producción de 2025; la estrategia comercial mira la cosecha de 2026. Separarlos evita sumar como si fueran un mismo ingreso un apoyo anterior y una expectativa de venta futura. El productor necesita identificar el ciclo al que pertenece cada documento, el concepto reconocido y la fecha efectiva de cobro.
La cuenta que acompaña al surco
Para explicar la rentabilidad, el precio necesita encontrarse con el costo y el rendimiento. Como referencia de trabajo, el sistema Agrocostos de FIRA organiza presupuestos por región, tecnología y ciclo agrícola. Sus reportes incluyen costos por hectárea y análisis de sensibilidad ante cambios de precio, rendimiento y costo total. Son instrumentos de estimación; una cifra de referencia no reemplaza la contabilidad de una parcela concreta. [2]
El precio de equilibrio se obtiene dividiendo el costo considerado entre las toneladas vendibles. Un ejemplo hipotético de la redacción permite verlo: si una hectárea cuesta 30,000 pesos y entrega cinco toneladas comercializables, requiere 6,000 pesos por tonelada para cubrir ese presupuesto. Si entrega cuatro toneladas con el mismo costo, requiere 7,500. Ninguno de estos números describe un promedio observado ni una promesa de rendimiento.
También importa qué entra en ese presupuesto. Semilla, fertilización y cosecha son desembolsos visibles, pero el resultado cambia al incluir renta, trabajo, financiamiento y traslado. Una unidad puede recuperar los pagos inmediatos y aun así no remunerar todos sus recursos. La guía de costos de Michigan State University explica esta diferencia entre cubrir gastos de operación y reconocer el costo económico completo. [3]
Por eso, un precio anunciado y un ingreso disponible cumplen funciones diferentes. El primero orienta expectativas; el segundo llega cuando se cumplen las condiciones aplicables y se concreta la operación. El anuncio del día 15 no presenta por sí solo cada contrato, calendario o liquidación individual. La noticia aporta un compromiso público que necesita aterrizar en condiciones verificables.
El alivio depende de cuándo llegue
Para quien tiene una incidencia pendiente, resolverla puede significar recuperar margen para pagar obligaciones o continuar labores. Esa posibilidad depende del caso particular: un avance nacional elevado no elimina el problema de quien todavía espera. La utilidad del dato colectivo convive con una necesidad individual de seguimiento, donde un nombre, una cuenta o un documento pueden decidir el desenlace.
El compromiso de precio puede facilitar conversaciones con compradores, aunque no demuestra que toda hectárea resulte rentable. En el ejemplo anterior, cinco toneladas apenas cubrirían el costo presupuestado; cuatro dejarían una diferencia. Esta comparación sugiere que proteger el ingreso exige mirar simultáneamente producción vendible, gastos y condiciones de comercialización, sin tratar el monto anunciado como ganancia asegurada.
También cambia la lectura para quienes deben pagar pronto. Una oferta con mejor precio y liquidación distante puede resultar menos conveniente que otra con cobro oportuno, dependiendo del financiamiento necesario. El costo de esperar pertenece al negocio. Un apoyo reconocido, pero todavía no depositado, tampoco ofrece la misma liquidez que dinero disponible para cubrir una obligación que vence hoy. El momento del depósito puede determinar si se evita financiamiento adicional o si sus costos ya existen.
El beneficio potencial será más claro cuando cada productor conozca su elegibilidad, las toneladas reconocidas, los descuentos y el plazo de pago. Las organizaciones pueden ayudar a ordenar dudas comunes y documentar diferencias. El seguimiento colectivo tiene valor si conserva los casos individuales y permite identificar qué está resuelto, qué sigue pendiente y ante qué instancia corresponde gestionar.
Antes de entregar, conviene afinar la libreta
La preparación puede comenzar con una carpeta por ciclo agrícola. Para los incentivos anteriores, interesa reunir folio, comprobantes entregados y respuesta recibida; cualquier corrección bancaria debe tramitarse ante el canal oficial correspondiente. La persona beneficiaria puede solicitar que quede identificado el motivo de la incidencia y conservar constancia del seguimiento. Esto permite retomar el caso sin reconstruir toda la historia.
Para la nueva cosecha, resulta útil pedir condiciones escritas antes de comprometer producto: comprador, volumen, calidad, lugar de recepción, deducciones y fecha de liquidación. La autoridad competente debe confirmar el alcance operativo del esquema anunciado. No corresponde completar con rumores los requisitos que todavía no aparecen en una disposición o comunicación aplicable al caso.
El presupuesto puede compararse con una referencia de FIRA y corregirse con facturas y rendimientos propios. Conviene calcular cuánto quedaría después de cosecha, transporte y otros descuentos comprobables. Un segundo escenario, con menor producción o mayor gasto, revela cuánto puede resistir la operación. Estas cuentas no adivinan el mercado; permiten reconocer a tiempo una diferencia entre ingreso esperado y obligación adquirida. [2] [3] En cada operación conviene conservar la liquidación y comparar el importe recibido con las condiciones aceptadas.
Finalmente, la unidad puede ordenar sus compromisos por fecha y registrar por separado venta, apoyo esperado y dinero cobrado. Si falta financiamiento, corresponde comparar el costo total de las alternativas disponibles y sus condiciones. El maíz necesita suelo firme para crecer; sus cuentas necesitan la misma claridad para que un anuncio favorable pueda convertirse en una decisión bien sustentada.
Fuentes y referencias
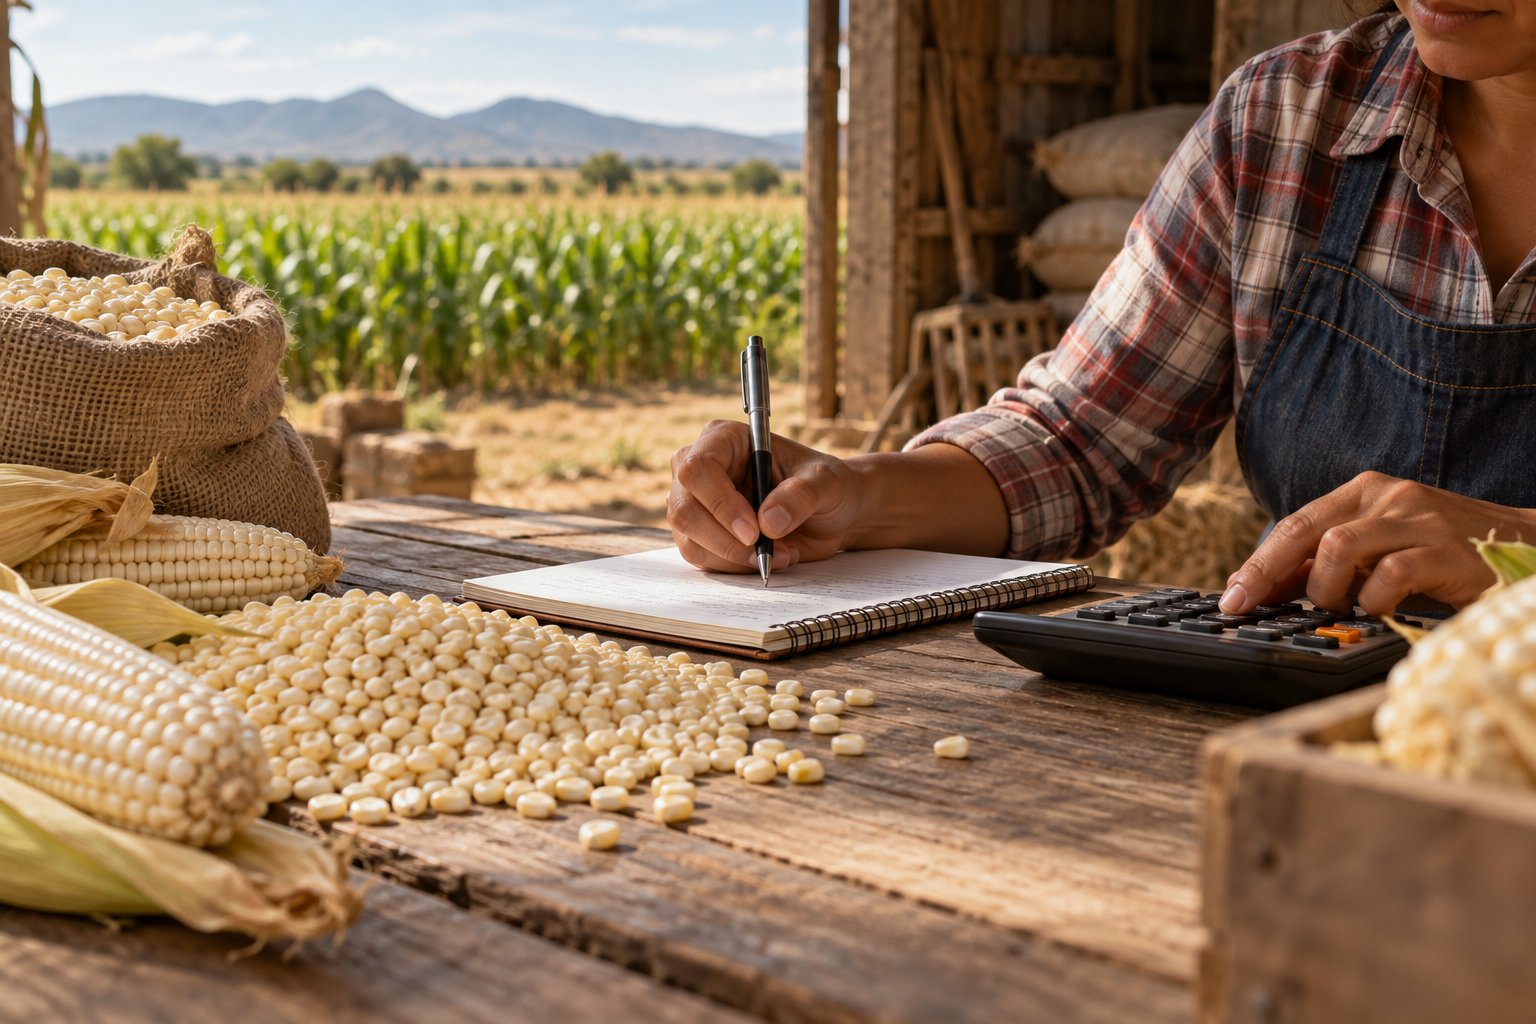
Revisión editorial: 19 de octubre de 2026. Noticia publicada el 15 de octubre de 2026. Corte informativo: 19 de octubre de 2026. Los antecedentes conservan sus fechas originales. Los apartados de impacto y orientación práctica son análisis editorial y requieren adaptación local. La imagen es una ilustración conceptual generada con IA.
[2] FIRA — Agrocostos — Página de referencia; actualización visible: 8 de octubre de 2026.