El aguacate de exportación suma una exigencia documental con consecuencias fiscales para las empacadoras. RTV informó el 7 de octubre sobre acciones coordinadas entre Agricultura y el SAT para ordenar las compras destinadas a Estados Unidos. El objetivo anunciado es combatir la intermediación informal y fortalecer la certeza jurídica de la cadena. Son propósitos de la medida; su publicación no constituye una evaluación de resultados ya alcanzados. [1]
El origen de la fruta entra en la cuenta fiscal
El antecedente normativo es la modificación al Anexo 7 de la Resolución Miscelánea Fiscal para 2026, publicada en el DOF el 2 de octubre. Incluye el criterio 60/ISR/N para empacadores de exportación de aguacate con destino estadounidense. La resolución establece en su transitorio la entrada en vigor a partir del 31 de diciembre de 2026. Esa fecha corresponde al instrumento fiscal consultado. [2]
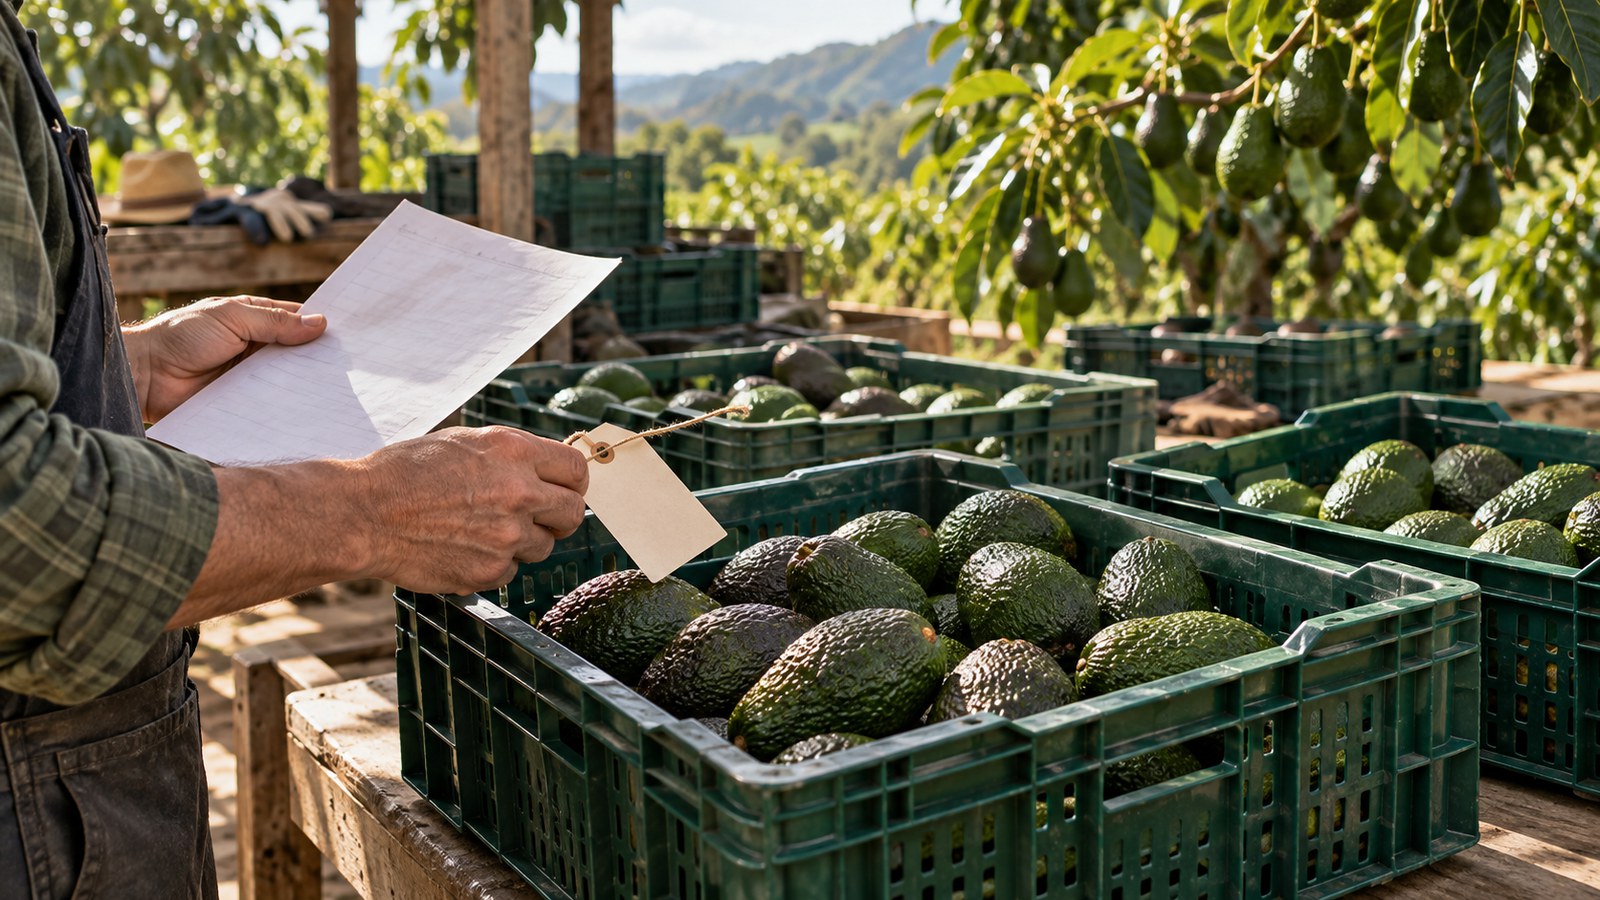
El criterio relaciona la deducibilidad de las compras con los requisitos fitosanitarios de Agricultura. Señala que la fruta debe originarse en huertos certificados y llegar directamente desde ellos a las empacadoras. También establece que el CFDI que ampara la compra sea emitido por el poseedor, usufructuario o propietario del huerto certificado. El destinatario regulado es la empacadora de esa cadena exportadora. [2]
El CFDI es el comprobante fiscal digital de la operación. El documento no convierte ese comprobante en una certificación universal del huerto, de sus trabajadores o de la inocuidad de cualquier envío. La factura identifica una dimensión de la transacción; la acreditación fitosanitaria atiende otra. Que ambos documentos participen en la misma compra no los vuelve intercambiables.
El acuerdo fitosanitario al que remite el SAT fue publicado el 1 de octubre de 2026. Su objeto es establecer requisitos para movilización nacional de fruta fresca de aguacate con fines de exportación. La referencia muestra la secuencia: primero aparece el instrumento de Agricultura y después el criterio fiscal que lo utiliza para determinar condiciones de las deducciones. No se trata únicamente de una política privada de compra. [3]
RTV explica que las empacadoras deben conservar elementos para comprobar el cumplimiento. También menciona la incorporación del aguacate al Certificado Laboral para la Agroexportación, mecanismo relacionado con obligaciones laborales y de seguridad social. [1] La información fiscal, la sanitaria y la laboral pertenecen a ámbitos distintos. Una fecha de vigencia de uno de esos instrumentos no se traslada automáticamente a los demás.
El acuerdo sanitario precisa que los envíos deben ir directamente de huerto certificado a empaque. Para Estados Unidos prohíbe envíos mediante acopiadores, comercializadores y maquiladores. Los datos de documentación, transporte y volumen tienen que coincidir al arribar. [3] La prohibición se refiere al abastecimiento descrito; no establece un precio ni convierte a Agricultura en responsable del contrato privado de compra.
El acuerdo entró en vigor el día hábil siguiente a su publicación. En cambio, fija el funcionamiento del SITAEX para el 31 de diciembre de 2026 y mantiene mientras tanto el sistema previo de seguimiento. [3] Esa secuencia distingue vigencia sanitaria, operación informática y vigencia fiscal, evitando tratar todos los cambios como una sola fecha. El seguimiento identifica huertos, cosecha y su condición fitosanitaria. [3]
Una buena cosecha también necesita una historia comprobable
Para el productor que abastece esa cadena, el recorrido documental de la fruta gana peso en la negociación. El comprador necesita evidencia para respaldar su tratamiento fiscal. Si la información del huerto, del vendedor y del comprobante no corresponde, pueden surgir aclaraciones que retrasen una operación, aunque la calidad agrícola de la fruta sea adecuada.
Ese efecto posible alcanza a quienes venden mediante terceros. Una relación habitual puede necesitar ajustes para cumplir el esquema descrito. No significa que toda intermediación desaparezca ni que cualquier vendedor quede excluido automáticamente: el resultado depende del papel de cada participante y de cómo se configure la transacción conforme a los instrumentos aplicables.
El orden también puede beneficiar a una unidad que conserva sus registros. Relacionar una entrega con su origen facilita responder preguntas y distinguir lotes ante una discrepancia. La trazabilidad ayuda a investigar el recorrido; no demuestra por sí misma que una reclamación tenga razón ni sustituye la evaluación fiscal, sanitaria o comercial correspondiente.
Existe un costo de adaptación en tiempo y organización. Personal de corte, embarques y administración necesita entender la misma identificación. Si la indicación cambia solo en la oficina, puede aparecer una diferencia cuando sale la carga. La coordinación entre personas tiene valor porque los documentos describen hechos que ocurren en lugares y momentos distintos.
El beneficio potencial está en una operación acreditable. Compartir orientación puede facilitar preparación de unidades pequeñas, aunque cada productor conserva responsabilidad sobre sus datos y necesita resolver las condiciones de su relación con la empacadora.
La revisión que conviene cerrar antes del embarque
Antes del acuerdo, el productor puede solicitar a la empacadora la lista escrita de documentos y su fundamento. Con sus asesores debe distinguir requisitos oficiales de condiciones privadas. Esa consulta necesita indicar el destino de la fruta y quién compra, recibe y factura; una respuesta genérica puede omitir el punto que debe aclararse.
Un expediente por comprador puede relacionar identificación del huerto, documentos vigentes, lote, fecha, cantidad y comprobante de entrega. Una hoja de control sirve para localizar la evidencia; no es un formato oficial. Los archivos deben conservarse legibles y permitir comprobar que la información corresponde a la operación real, sin atribuirla a otro predio.
La negociación puede precisar peso, calidad, gastos de transporte, fecha de pago y procedimiento para diferencias. Estos elementos ayudan a comparar ofertas completas. Si alguien solicita modificar el origen o la identidad del emisor para acomodar la compra, corresponde aclarar la situación con asesoría competente antes de continuar y documentar cualquier corrección legítima.
La administración puede preparar una revisión con fecha límite anterior a la vigencia fiscal. El contador verifica obligaciones y transitorios; el asesor sanitario revisa el alcance fitosanitario. Las cuestiones laborales deben atenderse por separado. Una factura correcta no permite dar por cumplidos todos los requisitos de otras materias vinculadas con la exportación.
Quien organiza el embarque puede comprobar lote, receptor y documentos. Un responsable comunica cambios a corte y oficina. Los datos fiscales y personales requieren cuidado; la carpeta debe explicar la entrega y permitir resolver preguntas sin depender de recuerdos.
Fuentes y referencias
Consulta editorial: 9 de octubre de 2026. Los antecedentes técnicos y normativos conservan su fecha y alcance.